
АНАЛИЗ НА ПАЗАРА НА НЕДВИЖИМИ ИМОТИ ПРЕЗ ТРЕТОТО ТРИМЕСЕЧИЕ НА 2026
Публикувана на 09.10.2026
Пазарът на недвижими имоти през Q3 на 2026 г.
Новото равновесие
Третото тримесечие на 2026 г. потвърждава тенденцията към нормализиране на пазара на недвижими имоти в България. След отчетливото възстановяване на активността през Q2 спрямо началото на годината, през Q3 пазарът се стабилизира на по-ниски от миналогодишните нива, като поведението на участниците става все по-прагматично.
Данните на Агенция по вписванията показват, че след силното сезонно възстановяване през пролетта и началото на лятото, през третото тримесечие не се наблюдава нов значим ръст на броя сделки. Същевременно спадът спрямо Q2 е ограничен (-1,4%), което по-скоро говори за стабилизиране на активността, отколкото за ново свиване на пазара. Водещите градски пазари следват общата тенденция, но с различна динамика – София, Пловдив и Варна се понижават на тримесечна база, докато Бургас е единственият от четирите основни пазара, който отчита ръст спрямо Q2 2026 г.
Това потвърждава наблюдението от предходните тримесечия – пазарът не се движи едновременно във всички сегменти и региони, а все по-ясно се оформят различия според типа имот, местоположението, цената и инвестиционната му логика. Успоредно с това ипотечното кредитиране остава над нивата от миналата година, а строителството на сгради продължава да расте с близо двуцифрени годишни темпове.
Жилищни имоти
Строителна продукция
Строителният сектор продължава да показва положителна динамика на годишна база. По предварителни данни на НСИ през юли 2026 г. общата строителна продукция нараства с 4,9% спрямо юли 2025 г. (календарно изгладени данни). При строителството на сгради ръстът достига 9,5%, докато строителството на съоръжения нараства с 5,0%. На месечна база (сезонно изгладени данни) общият индекс на строителната продукция намалява с 0,6%, а продукцията от строителство на сгради – с 0,4%.
През юни 2026 г. индексът на продукцията в сектор „Строителство“ се повишава с 0,9% спрямо предходния месец, като най-силен е месечният ръст при продукцията от строителство на сгради (+2,4%), докато строителството на съоръжения се понижава с 0,5%. Календарно изгладените данни отчитат увеличение с 4,4% на строителната продукция спрямо юни 2025 г.
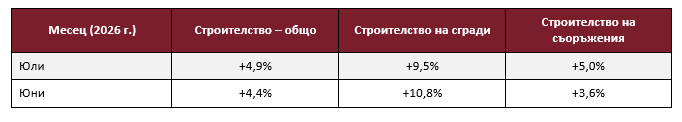
Данните за юни и юли показват, че строителството на сгради остава един от най-динамичните сегменти на сектора. Годишният ръст при него е 10,8% през юни и 9,5% през юли – около два пъти по-висок от този на сектора като цяло (съответно 4,4% и 4,9%).
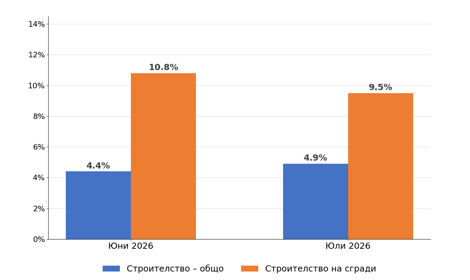
Това означава, че предлагането на ново строителство продължава да се увеличава, въпреки че самият пазар на сделки вече е по-умерен. За купувачите това създава по-голям избор, но същевременно увеличава значението на качеството на проекта, етапа на строителство, локацията и ценовата позиция. Данните на НСИ за август и септември 2026 г. ще бъдат включени в следващо издание на анализа.
Пазар на сделките
По данни на Агенция по вписванията през третото тримесечие на 2026 г. общият брой вписани продажби на имоти в страната достига 45 312, което представлява спад от 1,4% спрямо второто тримесечие на 2026 г. (45 965 сделки) и от 22,1% спрямо третото тримесечие на 2025 г. (58 184 сделки). За първите девет месеца на 2026 г. общо (129 431 сделки) спадът спрямо същия период на 2025 г. (159 338 сделки) е около 18,8%.
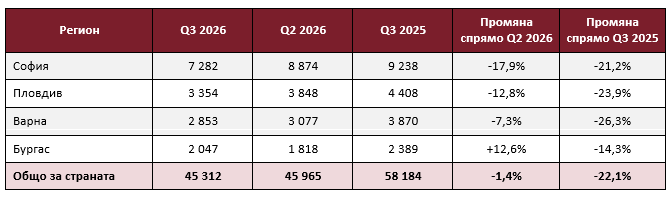
София остава най-големият пазар в страната с 7 282 сделки (около 16% от всички сделки), но именно столицата отчита най-същественото тримесечно отстъпление сред четирите водещи града – 17,9%. След силното възстановяване през Q2 активността през Q3 се връща към по-умерен ритъм. Пловдив също отчита спад от 12,8% спрямо Q2, а на годишна база понижението достига 23,9% – и този пазар вече не следва изключително високите обеми от 2025 г.
Варна се представя сравнително по-стабилно на тримесечна база, със спад от 7,3%, въпреки че годишното понижение остава най-голямо сред четирите града – 26,3%. Различна е динамиката в Бургас, където през Q3 са вписани 2 047 продажби, или 12,6% повече спрямо Q2 – единственият от водещите пазари с тримесечен ръст. На годишна база обаче и Бургас остава под нивото от 2025 г. (-14,3%).
Като цяло данните от Q3 показват, че пазарът вече не се намира във фаза на бързо възстановяване, а навлиза във фаза на по-устойчив баланс между търсене, предлагане и реално реализирани сделки. Ако Q1 беше период на адаптация, а Q2 – на възстановяване, то Q3 по-скоро показва установяване на ново, по-умерено ниво на активност.
Въведени в експлоатация новопостроени жилищни сгради
Към момента на изготвяне на настоящия анализ данните на НСИ за въведените в експлоатация нови жилищни сгради през Q3 2026 г. все още не са публикувани. Последните налични (предварителни) данни се отнасят за второто тримесечие на 2026 г., когато в страната са въведени в експлоатация 1 269 новопостроени жилищни сгради с 5 932 жилища в тях. Общата полезна площ на новопостроените жилища е 545,4 хил. кв. м, а жилищната площ – 380,6 хил. кв. м. Средната жилищна площ на едно новопостроено жилище е 64,2 кв. м.
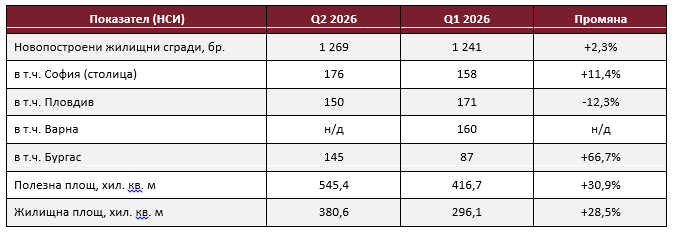
Броят на новопостроените сгради нараства умерено спрямо първото тримесечие (+2,3%), но полезната площ се увеличава значително по-бързо (+30,9%) – индикация за въвеждане в експлоатация на по-едроплощни проекти. Най-осезаем е ръстът в Бургас (145 срещу 87 сгради през Q1), а София (столица) отново е на първо място по брой сгради, докато Пловдив отчита понижение от 12,3%.
По конструкция преобладаващата част от новопостроените сгради през Q2 2026 г. са със стоманобетонна конструкция (77,8%), следвани от тухлените (19,6%); „други“ конструкции формират 2,0%, а панелните – едва 0,6%. Най-голям е делът на новопостроените къщи (76,0% от сградите), следвани от жилищните кооперации (14,3%). Сред новопостроените жилища превес имат тези с две стаи (42,8%), следвани от тези с три стаи (33,9%).
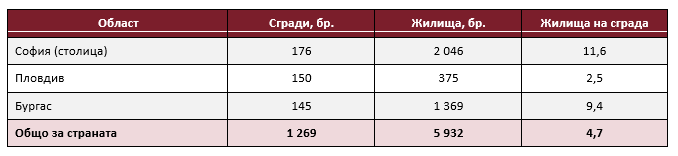
Съпоставката на броя сгради и жилища по области показва съществени разлики в профила на новото строителство. В София и Бургас на една сграда се падат средно съответно 11,6 и 9,4 жилища – индикация за преобладаване на многофамилни проекти, докато в Пловдив средният брой е 2,5 жилища на сграда, т.е. въведените сгради там са предимно еднофамилни къщи. Тенденцията от първата половина на годината – активно строителство при постепенно по-селективно търсене – остава актуална и през Q3.
Ипотечно кредитиране
Ипотечното кредитиране продължава да бъде важен елемент от жилищния пазар. През третото тримесечие на 2026 г. са вписани 14 407 договорни ипотеки, спрямо 15 482 през Q2 2026 г. и 13 945 през Q3 2025 г. Това представлява спад от 6,9% спрямо предходното тримесечие, но ръст от 3,3% спрямо същия период на 2025 г.
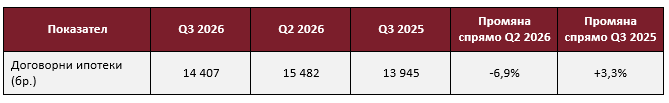
Съотношението между броя сделки и ипотечното кредитиране показва, че банковото финансиране запазва значението си за жилищния пазар. По-умерената активност при сделките (-22,1% на годишна база) не е съпроводена с аналогично отслабване на ипотечното кредитиране, което дори нараства спрямо Q3 2025 г. Това е още един индикатор, че пазарът продължава да функционира при реално търсене, но купувачите подхождат по-внимателно към избора на имот и условията по сделката.
Търсене и предлагане
Данните на ARCO REAL ESTATE за третото тримесечие дават възможност да се проследи не само общият обем на търсенето и предлагането, но и структурата на имотите, които реално присъстват в активния портфейл на агенцията. Те потвърждават водещата роля на жилищния сегмент и ясно изразеното предпочитание към функционални дву- и тристайни жилища.
Търсене на купувачи
Данните за търсенето през Q3 2026 г. показват много ясно изразено предпочитание към по-големите функционални жилища. Сред заявките за апартаменти най-голям е интересът към тристайните (46,7%) и двустайните (39,2%) апартаменти, които заедно формират близо 86% от търсенето. Четиристайните жилища събират 9,5% от интереса, а едностайните (2,7%) и многостайните (1,9%) остават нишови сегменти.
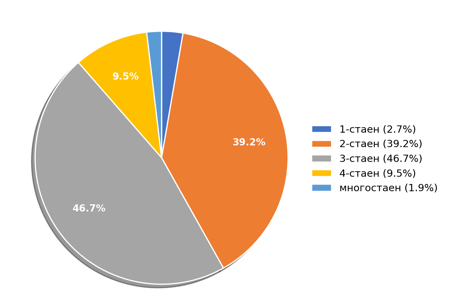
Спрямо второто тримесечие делът на тристайните апартаменти в търсенето нараства (от 43,7% на 46,7%), което затвърждава промяната в структурата на търсенето спрямо традиционното доминиране на по-малките жилища. Купувачите все по-често търсят не просто достъпна жилищна площ, а по-добра функционалност и възможност имотът да отговори на дългосрочните им нужди.
Предлагане (оферти „Продава“)
През Q3 2026 г. 87,0% от активните оферти „Продава“ в базата на агенцията са жилищни имоти, 9,9% – парцели, а 3,1% – търговски площи.
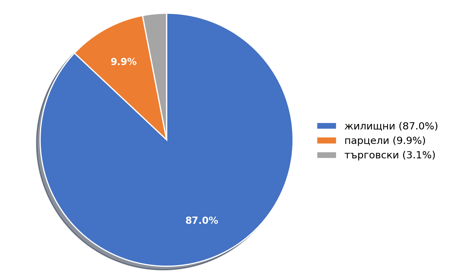
При жилищните оферти апартаментите са водещият сегмент – 90,7%, следвани от къщите (7,7%) и мезонетите (1,1%), а гаражите, етажите от къща и ателиетата заедно формират едва 0,5%. Структурата на апартаментното предлагане показва, че основната част от активните предложения е концентрирана при двустайните и тристайните жилища.
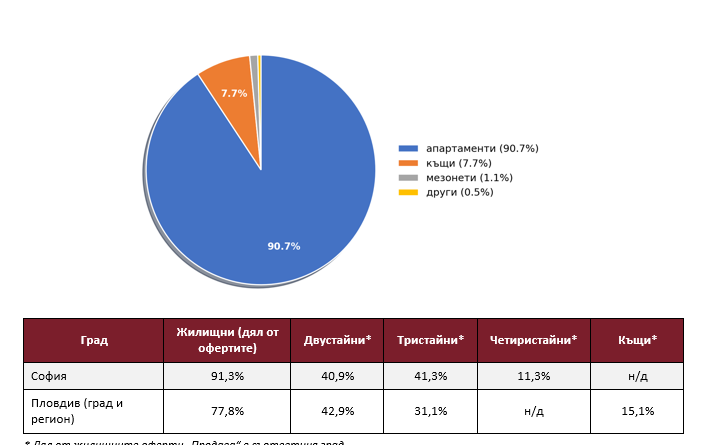
В София 91,3% от активните оферти на ARCO са жилищни. Сред тях най-силно представени са тристайните (41,3%), непосредствено следвани от двустайните (40,9%), а четиристайните формират 11,3%. В Пловдив и региона жилищните оферти са 77,8% от всички, като водещи са двустайните (42,9%) и тристайните (31,1%), а къщите са 15,1%. Предлагането в двата основни за ARCO пазара остава концентрирано около функционалните жилища за семейства и домакинства с едно или две деца.
При съпоставка с търсенето се вижда, че тристайните жилища имат силно присъствие и в двете категории, а при двустайните, въпреки значителното предлагане, търсенето остава много високо. Това потвърждава тенденцията, очертана и през Q2 – не всяко жилище се реализира еднакво лесно. При сходни ценови нива купувачите сравняват все повече характеристики: локация, изложение, етаж, функционалност, качество на сградата, степен на завършеност и възможност за финансиране. Затова при настоящия пазар правилното позициониране на имота има все по-голямо значение от самото му наличие на пазара.
София
Софийският пазар остава най-големият и най-разнообразният жилищен пазар в страната, но Q3 показва по-умерена сделкова активност – 7 282 продажби, или 17,9% под нивото от Q2 и 21,2% под Q3 2025 г. На фона на по-слабата обща активност обаче търсенето на качествени жилищни имоти остава устойчиво, а данните на ARCO показват значително присъствие на тристайните и двустайните апартаменти в активното предлагане.
Софийският пазар все по-ясно се разделя между имоти, които отговарят на реалните очаквания на купувачите, и такива, които са позиционирани над пазарното ниво. За продавачите това означава, че цената сама по себе си вече не е достатъчна като конкурентно предимство – необходима е комбинация от правилна оценка, добро представяне на имота, професионален маркетинг и готовност за реалистични преговори. При надценените имоти процесът на реализация се удължава, докато качествените предложения с добре обоснована цена продължават да привличат интерес.
Пловдив
Пловдив продължава да бъде един от най-значимите жилищни пазари извън столицата. През Q3 2026 г. в града са вписани 3 354 сделки, което е спад от 12,8% спрямо Q2 и 23,9% спрямо Q3 2025 г. Независимо от по-ниския брой сделки, пазарът запазва активност при жилищните имоти – сред активните оферти водещи са двустайните и тристайните апартаменти, следвани от къщите. Това отново показва по-разнообразната структура на търсенето извън столицата, където покупката на къща продължава да бъде значима алтернатива на апартамента.
Пловдивският пазар също се движи към по-голяма селективност. Купувачите са склонни да сравняват повече предложения и да отделят повече време за вземане на решение, което поставя по-силен акцент върху качеството на продукта и реалистичното ценообразуване.
Ваканционни имоти
Третото тримесечие традиционно е най-активният период за ваканционните имоти, тъй като включва основната част от летния сезон. Данните за Q3 показват, че пазарът остава активен, но и при ваканционните имоти се наблюдава по-прагматично поведение на купувачите.
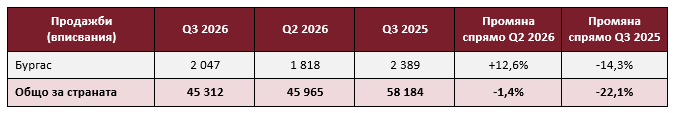
Особено показателна е динамиката в Бургас, където през Q3 са отчетени 2 047 сделки – с 12,6% повече спрямо Q2 2026 г., при спад от 1,4% средно за страната. Това е единственият сред четирите основни града случай на тримесечен ръст и потвърждава по-силната сезонна активност на пазара по Южното Черноморие. В същото време годишният спад от 14,3% показва, че и ваканционният сегмент не се връща към необичайно високите обеми от 2025 г.
За инвеститорите това означава, че решението за покупка все повече се основава на конкретната инвестиционна логика – локация, цена, възможност за отдаване под наем, сезонност и потенциал за бъдеща реализация. В този контекст интересът към утвърдени морски и планински дестинации остава устойчив, но изборът на конкретен имот става по-внимателен.
Какво показва Q3 2026?
Третото тримесечие затвърждава няколко основни тенденции на пазара.
Първо – пазарът се стабилизира, но на по-ниски нива от 2025 г. Разликата спрямо изключително силната 2025 г. остава значителна, но ограниченото понижение спрямо Q2 показва, че пазарът не навлиза в нова фаза на рязко свиване.
Второ – купувачите стават все по-селективни. Наличието на повече избор и по-дългият процес на вземане на решение дават възможност на купувачите да сравняват. Това поставя по-голям натиск върху имотите с неоправдано висока цена или с недостатъчно конкурентни характеристики.
Трето – правилното ценообразуване се превръща в ключов фактор за реализация. Пазарът постепенно се отдалечава от средата, в която почти всяко добре позиционирано жилище може да намери купувач при минимални преговори. Днес разликата между „предлагана цена“ и „пазарна цена“ има все по-пряко отражение върху времето за продажба.
Четвърто – търсенето се концентрира около функционалните жилища. Данните на ARCO показват ясно лидерство на двустайните и тристайните апартаменти, като тристайните са най-търсеният сегмент през Q3.
Пето – строителството остава активно. Въпреки нормализирането на сделките строителната активност продължава да се развива с положителни годишни темпове, особено при строителството на сгради. Това означава, че през следващите периоди пазарът ще разполага с допълнително ново предлагане.
Заключение
Q3 2026 г. не носи нов ценови или сделкови пик, но и не показва признаци за рязко охлаждане на пазара. По-скоро се оформя нов баланс – между по-умерена сделкова активност, устойчиво ипотечно кредитиране, продължаващо строителство и все по-взискателни купувачи.
След динамичната 2025 г. пазарът постепенно се връща към по-нормален ритъм. Купувачите разполагат с повече възможности за избор, но са по-внимателни в оценката на всеки конкретен имот. Продавачите, от своя страна, трябва да приемат, че реализацията вече не зависи единствено от наличието на търсене, а от това дали конкретното предложение отговаря на очакванията на пазара. Това прави професионалната оценка, правилното позициониране и добрата консултация все по-важни.
Пазарът не спира – той става по-зрял. Именно това е най-съществената характеристика на Q3 2026 г.: не спадът на активността сам по себе си, а преминаването от пазар, воден основно от силното търсене, към пазар, в който цената, качеството и реалната стойност на имота отново имат решаващо значение.